У 2026 році інвестування залишається одним із найефективніших способів зберегти та примножити капітал в умовах помірної інфляції, високих відсоткових ставок в Україні та глобальних структурних змін. Штучний інтелект, енергетичний перехід, геополітична нестабільність і високі дохідності боргових інструментів формують нову інвестиційну реальність.
Ця стаття базується на актуальних даних НБУ, Мінфіну, Forbes Ukraine, BlackRock, а також аналітиці українських і міжнародних експертів станом на середину 2026 року. Ми розглянемо найкращі можливості з урахуванням ризику, ліквідності та горизонту інвестування.
Головні тренди інвестування 2026 року
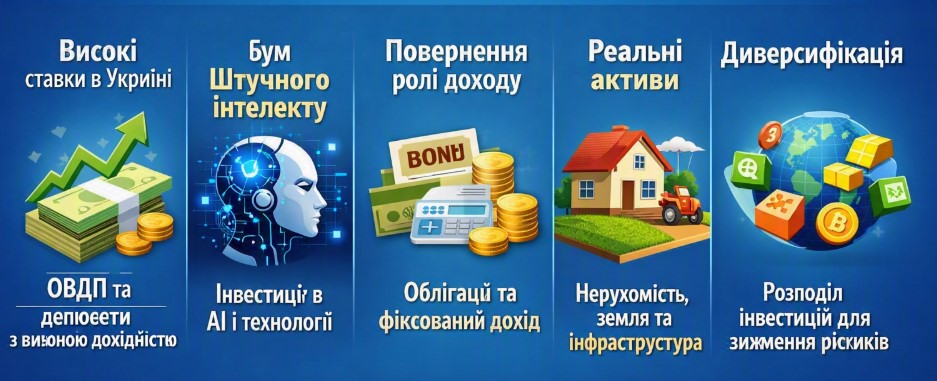
- Високі ставки в Україні — гривневі ОВДП і депозити залишаються одними з найпривабливіших інструментів у світі за співвідношенням дохідність/ризик.
- AI як головний драйвер зростання — інвестиції в штучний інтелект, дата-центри, напівпровідники та енергетику продовжують визначати динаміку фондових ринків.
- Повернення ролі доходу — облігації та інструменти з фіксованою дохідністю знову стали повноцінною альтернативою акціям.
- Реальні активи — земля, нерухомість і інфраструктура набувають популярності як захист від інфляції.
- Диверсифікація критично важлива — концентрація в одному класі активів у 2026 році несе підвищені ризики.
Найкращі можливості для інвестування в 2026 році
1. ОВДП (Облігації внутрішньої державної позики) — базовий інструмент для більшості українців
ОВДП залишаються найпопулярнішим і найнадійнішим інструментом для фізичних осіб в Україні.
- Дохідність гривневих ОВДП: 14,6–17,8% річних (залежно від строку).
- Доларові ОВДП: 3,5–4,5%.
- Євро ОВДП: 2,5–3%.
- Головна перевага: дохід фізичних осіб не оподатковується (ні ПДФО, ні військовий збір).
- Мінімальний поріг входу — від кількох тисяч гривень.
- Ризик: мінімальний (державна гарантія).
Кому підходить: консервативним інвесторам, тим, хто шукає пасивний дохід і захист від інфляції в гривні.
2. Банківські депозити
Ставки за депозитами в гривні станом на серпень 2026 року коливаються в діапазоні 13–17% річних у надійних банках (ПриватБанк, monobank, Ідея Банк, Агропросперіс, Кредит Дніпро тощо).
- Після оподаткування реальна дохідність становить приблизно 10–13%.
- Переваги: висока ліквідність (особливо накопичувальні рахунки), страхування вкладів до 600 тис. грн.
- Недолік: дохідність поступово знижується слідом за обліковою ставкою НБУ.
Рекомендація: поєднувати короткі депозити з ОВДП для кращого балансу дохідності та ліквідності.
3. Акції та ETF (фондовий ринок)
Глобальні аналітики (BlackRock, PGIM та інші) зберігають позитивний погляд на акції в 2026 році, особливо на сектори, пов’язані зі штучним інтелектом.
Основні напрямки:
- Американські великі компанії (S&P 500) — сильний прибуток компаній завдяки AI.
- Секторні ETF: технології, напівпровідники, охорона здоров’я, «зелена» енергетика.
- Міжнародні та emerging markets — привабливіші оцінки порівняно з США.
Для українців доступ здійснюється через міжнародних брокерів (Interactive Brokers, Freedom24 тощо).
Очікувана довгострокова дохідність: 6–10% річних у доларах (залежно від ринку). Ризик — високий.
4. Нерухомість та REIT
Прямі інвестиції в житлову чи комерційну нерухомість в Україні дають орендну дохідність 5–8% у гривні + потенціал зростання вартості. Водночас з’явилися доступніші інструменти:
- REIT-фонди (наприклад, Inzhur) — дозволяють інвестувати в комерційну нерухомість з нижчим порогом входу.
- Закордонна нерухомість: Іспанія, Румунія, Індонезія залишаються серед фаворитів за співвідношенням ризику та дохідності.
5. Сільськогосподарська земля
Ринок землі в Україні активно розвивається. Експерти називають такі орієнтири:
- Поріг входу: від ≈ 6 000 доларів (ділянка 2 га).
- Прогнозована капіталізація: до 15–20% річних у доларах на горизонті 3–6 років.
- Дохід від оренди: 3–8% річних у гривні.
- Альтернатива — пайові інвестиційні фонди землі (ПІФ) з вищою ліквідністю.
Це один із найцікавіших довгострокових активів для тих, хто готовий до низької ліквідності.
6. Золото та інші захисні активи
Золото традиційно виконує роль «страхування» портфеля. У 2026 році воно залишається актуальним на тлі геополітичних ризиків і можливого ослаблення долара як резервної валюти. Токенізоване золото дозволяє інвестувати з меншими витратами на зберігання.
7. Криптовалюти та стейблкоїни (лише невелика частка)
Стейблкоїни та стейкінг можуть давати 5–15% річних, проте це інструмент високого ризику. Фахівці рекомендують обмежувати частку криптоактивів у портфелі 5–10% і розглядати їх виключно як спекулятивну або диверсифікаційну складову.
Приклади збалансованих портфелів на 2026 рік
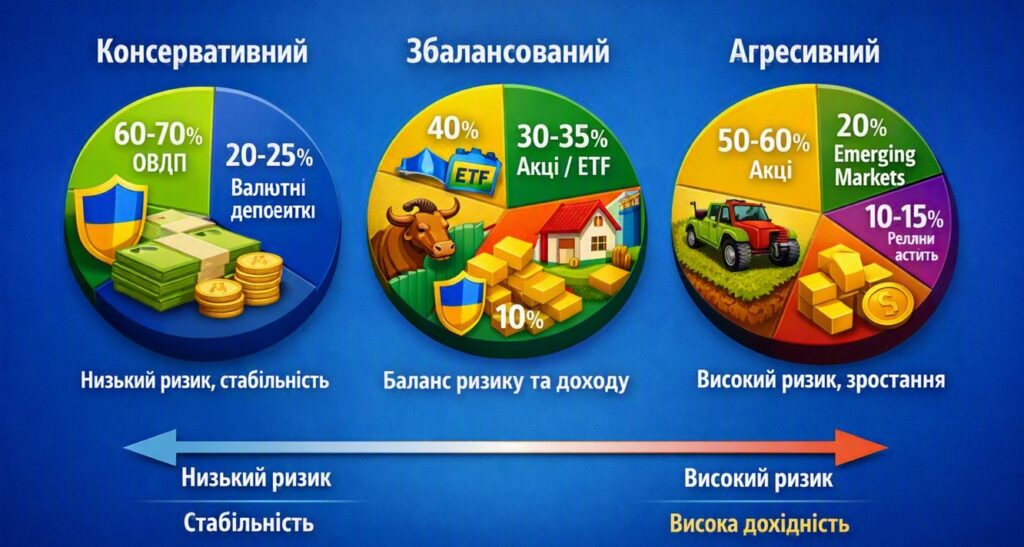
Консервативний портфель (горизонт 1–3 роки):
- 60–70% — гривневі ОВДП
- 20–25% — валютні ОВДП або депозити
- 5–10% — золото або короткострокові облігації
Збалансований портфель (горизонт 3–7 років):
- 40% — ОВДП та депозити
- 30–35% — глобальні акції / ETF
- 15% — нерухомість / REIT / земля
- 10% — золото та альтернативи
Агресивний портфель (горизонт 7+ років):
- 50–60% — акції (з акцентом на AI та growth)
- 20% — emerging markets і секторні ETF
- 10–15% — реальні активи
- 5–10% — крипто / венчурні інструменти
Важливі ризики, які варто враховувати
- Валютний ризик (девальвація гривні).
- Інфляція (прогноз НБУ на кінець 2026 — близько 10%).
- Геополітична невизначеність.
- Корекція на фондових ринках після сильного зростання AI-сектору.
- Ліквідність (особливо земля та пряма нерухомість).
Жоден інструмент не гарантує прибутку. Минулі результати не є гарантією майбутніх.
Практичні поради для інвестора в 2026 році
- Спочатку сформуйте фінансову подушку (6–12 місяців витрат) у ліквідних інструментах.
- Визначайте цілі та горизонт інвестування до вибору активів.
- Диверсифікуйте — не кладіть усі кошти в один інструмент.
- Використовуйте податкові переваги ОВДП.
- Регулярно (раз на півроку) переглядайте портфель.
- Для виходу на міжнародні ринки обирайте ліцензованих брокерів з доступом до Interactive Brokers або аналогів.
Висновок
У 2026 році найкраща стратегія для більшості українських інвесторів — комбінація високоврожайних гривневих інструментів (ОВДП + депозити) з довгостроковою експозицією на глобальне зростання через акції та ETF, а також часткою реальних активів (земля, нерухомість, золото).
ОВДП залишаються «якірним» активом завдяки високій дохідності та відсутності податків. Водночас ігнорувати можливості, які відкриває штучний інтелект і відновлення економіки, теж не варто.
Починайте з невеликих сум, вивчайте інструменти та поступово збільшуйте частку ризикованих активів відповідно до власної толерантності до ризику. Дисципліна та диверсифікація в довгостроковій перспективі важливіші за пошук «ідеального» активу.
Ця стаття має інформаційний характер і не є індивідуальною інвестиційною рекомендацією. Перед прийняттям рішень проконсультуйтеся з фінансовим радником.